
🧭 Ce qu’il faut retenir
Après un accident, un vol ou une avarie, tu as en général 5 jours ouvrés pour prévenir ton assureur, 2 en cas de vol. Le reste du dossier se joue sur les preuves que tu gardes.
- Mets l’équipage en sécurité d’abord, puis limite les dégâts sans réparer définitivement.
- Le délai court du jour où tu découvres le sinistre, pas forcément de celui de l’accident.
- La loi n’impose ni recommandé ni formulaire, mais garde toujours une trace écrite datée.
- Avec un autre bateau en cause, remplis un constat amiable signé par les deux chefs de bord.
- Tu as 2 ans pour agir contre ton assureur, et un recommandé bien envoyé interrompt ce délai.
Une coque rayée contre un ponton, une hélice tordue sur un haut-fond, un moteur volé au mouillage : le jour où ça t’arrive, la déclaration de sinistre de ton bateau passe souvent après le stress. C’est pourtant elle qui décide si ton assurance paie.
Dans ce guide, je te montre quoi faire dans les premières heures, dans quel délai prévenir ton assureur, ce que ta déclaration doit contenir, comment remplir un constat amiable et quels recours tu as si l’indemnisation coince.
5 jours
ouvrés au minimum pour déclarer un sinistre, si ton contrat ne prévoit pas plus long.
2 jours
ouvrés seulement en cas de vol.
Source : Code des assurances, article L113-2
Les premiers réflexes avant d’appeler ton assureur
La sécurité passe avant la paperasse. Si quelqu’un est blessé ou si le bateau prend l’eau, appelle les secours : canal 16 de la VHF en mer, 196 depuis la côte. Ce numéro gratuit joint directement le CROSS, 24 heures sur 24.
Une fois l’équipage à l’abri, ton assureur attend de toi que tu limites les dégâts. Pompe l’eau, bâche une ouverture, mets le bateau en sécurité au port ou sur un ponton. Ces mesures provisoires font partie du dossier : garde les factures de ce que tu achètes ou fais faire.
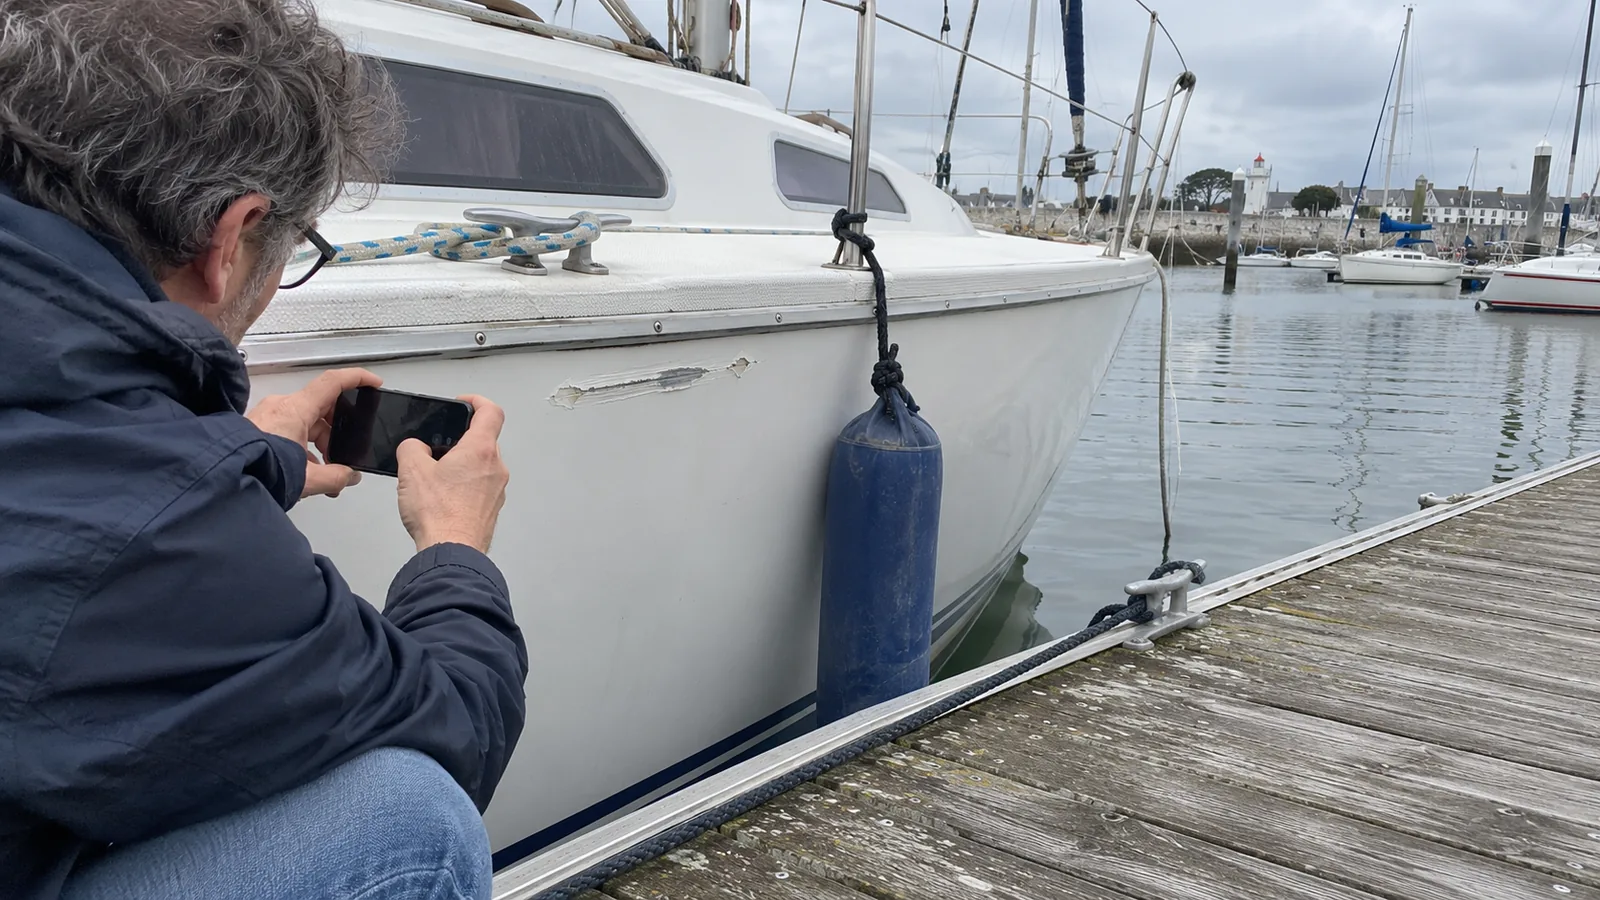
Pense ensuite aux preuves, tant que tout est encore en place :
- Photos et vidéos des dégâts, de près et de loin, avec le bateau entier dans le cadre.
- Heure, position et météo, notées dans ton journal de bord.
- Coordonnées des témoins : équipage, voisins de ponton, capitainerie, skipper de l’autre bateau.
⚠️ Piège classique
Beaucoup font réparer tout de suite pour ressortir le week-end suivant. Mauvaise idée : la plupart des contrats interdisent toute réparation définitive avant l’accord de l’assureur ou le passage de l’expert. S’il ne peut plus constater les dégâts, il peut refuser de les prendre en charge. Contente-toi du provisoire, et photographie avant.
Le délai pour déclarer un sinistre de bateau
Tu dois prévenir ton assureur dès que tu as connaissance du sinistre, et au plus tard dans le délai prévu par ton contrat. Ce délai ne peut pas être inférieur à 5 jours ouvrés, ou 2 jours ouvrés pour un vol : c’est fixé par l’article L113-2 du Code des assurances.
Le délai part du jour où tu découvres le sinistre. Si tu trouves ton bateau abîmé en arrivant au port un samedi, c’est ce samedi qui compte, pas la nuit du coup de vent. Ton contrat peut aussi être plus généreux : relis la rubrique « sinistres » de tes conditions générales.
Pour un vol, ajoute un dépôt de plainte à la gendarmerie ou au commissariat. Ton assureur te demandera le récépissé.
Un retard ne fait pas tout perdre. L’assureur ne peut te refuser sa garantie pour retard que si ton contrat le prévoit et s’il prouve que ce retard lui a causé un préjudice, par exemple des dégâts aggravés faute de mesures prises à temps. En cas de force majeure, comme une hospitalisation, il ne peut pas te l’opposer du tout.
Comment envoyer ta déclaration
La loi n’impose aucune forme pour déclarer un sinistre. Le recommandé n’est obligatoire que pour signaler un changement de risque en cours de contrat, pas pour un sinistre. Ce qui compte, c’est de pouvoir prouver la date.
Appelle ou passe par l’espace en ligne de ton assureur pour aller vite, puis confirme toujours par écrit : un mail avec ton numéro de contrat, ou la déclaration en ligne dont tu gardes l’accusé de réception. Pour un dossier lourd, comme un vol, un naufrage ou un accident avec blessé, je te conseille le recommandé avec accusé de réception. C’est la preuve la plus solide en cas de désaccord.
Dès que ton assureur te donne un numéro de dossier, note-le : il te servira à chaque échange.
⚓ Le retour de Julien
L’été dernier, avec le Dufour que je loue pour nos vacances en famille, un voilier en manœuvre nous a accrochés au ponton. Rien de grave : une filière tordue et un éclat de gelcoat. L’autre skipper et moi avons rempli le constat sur place, et j’ai envoyé le soir même un mail au loueur, avec les photos et le constat en pièces jointes. Trois semaines plus tard, il voulait retenir une partie de ma caution. Ce mail daté a réglé la question en deux messages.
Ce que ta déclaration doit contenir
Ta déclaration doit permettre à l’assureur de comprendre ce qui s’est passé sans avoir à te rappeler. Indique :
- ton nom, ton numéro de contrat, le nom et l’immatriculation du bateau ;
- la date, l’heure et le lieu précis, au port ou en mer ;
- les circonstances, dans l’ordre, avec la météo et la personne qui était à la barre ;
- les dégâts constatés, sur ton bateau et sur ceux des autres ;
- l’identité des autres bateaux en cause, de leurs assureurs et des témoins.
Joins les pièces qui prouvent ce que tu écris :
- les photos et vidéos ;
- ton acte de francisation ou ta carte de circulation, et ton permis si le bateau en demande un ;
- les factures d’achat des pièces ou équipements abîmés ou volés ;
- les devis de réparation et les factures des mesures provisoires ;
- le constat amiable ou le récépissé de plainte, selon le cas.
Modèle de lettre de déclaration de sinistre
Tu peux reprendre ce modèle pour ton mail ou ton courrier, en remplaçant les éléments entre crochets :
Objet : déclaration de sinistre, contrat n° [numéro]
Madame, Monsieur,
Je vous déclare un sinistre survenu le [date] vers [heure], à [lieu], sur mon bateau [nom], immatriculé [immatriculation] et assuré par le contrat n° [numéro].
[Circonstances, en quelques phrases.]
Les dommages constatés sont les suivants : [liste]. Pour limiter les dégâts, j’ai pris les mesures provisoires suivantes : [mesures].
Vous trouverez en pièces jointes [photos, constat amiable, récépissé de plainte, devis]. Je me tiens à la disposition de votre expert pour constater les dommages.
Je vous prie d’agréer, Madame, Monsieur, mes salutations distinguées.
[Nom, prénom, téléphone]
Accident avec un autre bateau : le constat amiable
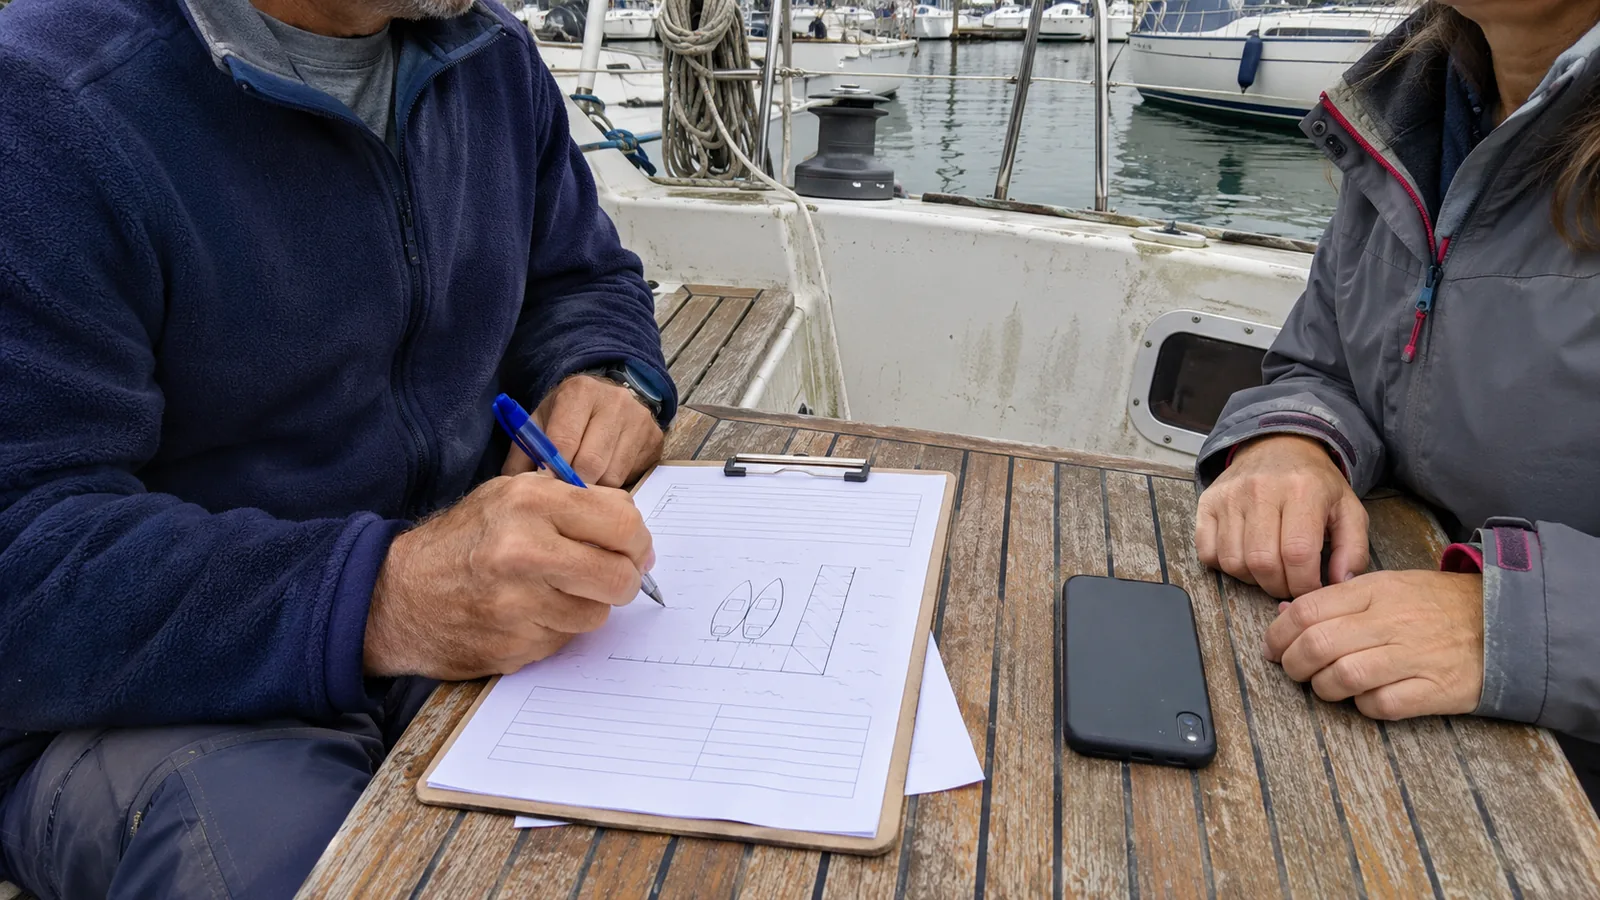
Quand un autre bateau est en cause, remplis un constat amiable avec son chef de bord. Chacun le signe, en garde un exemplaire et l’envoie à son propre assureur dans le délai de déclaration. Ton assureur peut t’en fournir un, sur papier ou dans son application.
Fais un croquis simple : position des bateaux, sens de marche, vent, balisage ou ponton. Décris les faits sans reconnaître ta responsabilité, ni à l’oral ni par écrit : les assureurs la répartiront, avec un expert si besoin. Si tu n’es pas d’accord avec une case, écris-le dans les observations.
Si l’autre skipper refuse de signer, ne force pas. Relève son nom, celui de son bateau et son immatriculation, puis déclare seul, avec tes photos et tes témoins. Les dégâts que tu causes aux autres relèvent de ta responsabilité civile, dont je détaille la couverture dans le guide de l’assurance bateau responsabilité civile.
Sans autre bateau en cause, après un vol, un échouage ou un coup de vent, le constat n’est pas nécessaire : ta déclaration écrite et tes photos font le dossier.
Bateau loué ou prêté
Sur un bateau de location, préviens d’abord le loueur ou la plateforme, puis suis la procédure de ton contrat de location, avec photos et constat. C’est souvent son assurance qui intervient, et ta caution peut être retenue en partie. Pour un bateau prêté par un ami, préviens tout de suite le propriétaire : c’est en général lui qui déclare à son assureur. Je détaille l’assurance et la caution dans le guide de la location de bateau entre particuliers.
Expertise et indemnisation après ta déclaration
Pour un sinistre important, ton assureur mandate un expert maritime. Il constate les dégâts, en cherche la cause et chiffre la réparation. C’est ton assureur qui le paie.
Sois présent au rendez-vous, avec tes photos, factures et devis. Garde aussi les pièces remplacées pendant les mesures provisoires : l’expert peut vouloir les voir.
L’indemnisation suit ensuite ton contrat. Selon ce que tu as signé, ton bateau est indemnisé en valeur agréée, fixée à la souscription, ou en valeur vénale, c’est-à-dire sa valeur sur le marché le jour du sinistre. Ta franchise est déduite. Je reviens sur ces deux valeurs dans le guide de l’assurance bateau obligatoire.
Si le chiffrage te semble trop bas, tu peux demander une contre-expertise. Elle est à tes frais, sauf si ton contrat comprend une garantie « honoraires d’expert ».
Tes recours en cas de refus ou d’indemnisation trop basse
Commence par une réclamation écrite au service réclamations de ton assureur, dont l’adresse figure dans ton contrat. Explique ce que tu contestes et joins tes preuves.
Sans réponse satisfaisante, tu peux saisir gratuitement le Médiateur de l’Assurance, en ligne ou par courrier. Il faut avoir fait cette réclamation écrite avant : tu peux le saisir deux mois après, même sans réponse, et au plus tard un an après.
Surveille aussi le calendrier. Toute action contre ton assureur se prescrit par 2 ans à partir du sinistre. Ce délai repart de zéro quand un expert est désigné, ou quand tu envoies à ton assureur un recommandé avec accusé de réception sur le règlement de ton indemnité, comme le prévoit l’article L114-2 du Code des assurances. Si ton dossier traîne, ce recommandé te protège.